食品業產品責任險怎麼選
符合條件就是法定義務。食安法第 13 條授權的那份公告把三類業別、委託製造誰當投保人、四個最低保險金額全都寫死了。食品技師整理公告內容,以及三個最容易漏掉的小細節。
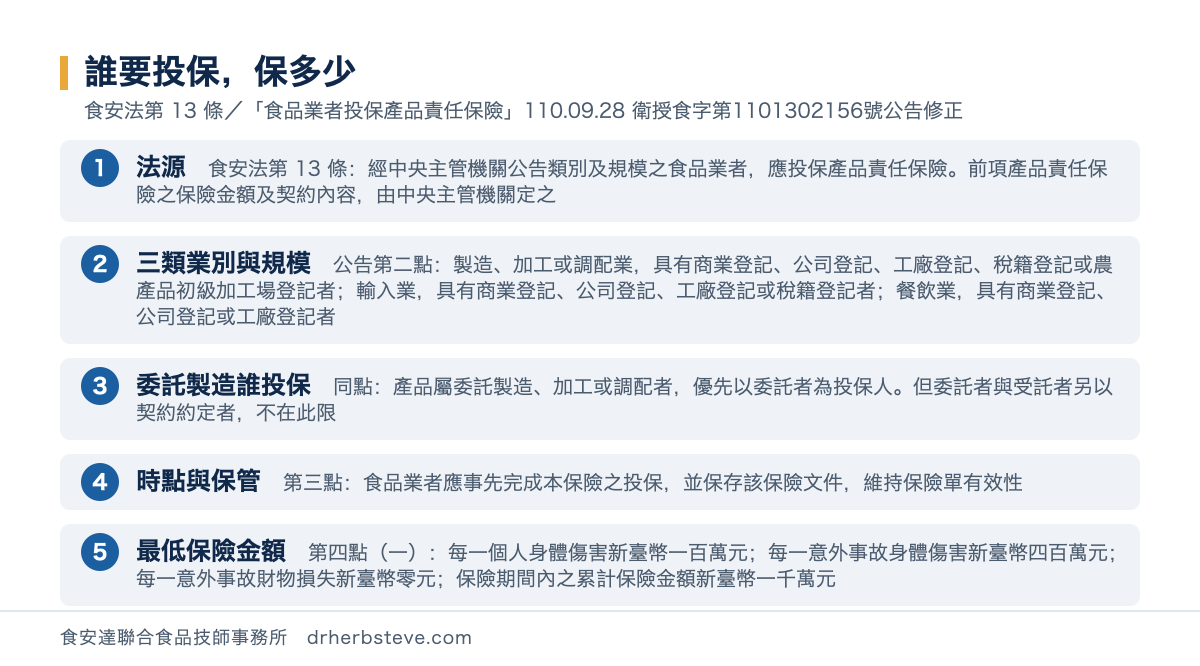
先講結論:這不是「要不要買」的商業決定,符合條件就是法定義務。食安法第 13 條:經中央主管機關公告類別及規模之食品業者,應投保產品責任保險。前項產品責任保險之保險金額及契約內容,由中央主管機關定之。現行公告是「食品業者投保產品責任保險」,中華民國 110 年 9 月 28 日衛授食字第 1101302156 號公告修正,最低保險金額、承保範圍、甚至委託製造時誰當投保人,全都寫在裡面。
先確認自己在不在那三類裡
公告第二點把適用對象分三類,而且每一類綁的是登記種類,不是營業額。
製造端是製造、加工或調配業:具有商業登記、公司登記、工廠登記、稅籍登記或農產品初級加工場登記者;輸入端是輸入業:具有商業登記、公司登記、工廠登記或稅籍登記者;餐飲端是餐飲業:具有商業登記、公司登記或工廠登記者。
三類的登記種類不一樣,這是容易看漏的地方。製造業多了農產品初級加工場登記,餐飲業則沒有稅籍登記這一項。
委託代工的情況公告也直接處理了:產品屬委託製造、加工或調配者,優先以委託者為投保人。但委託者與受託者另以契約約定者,不在此限。
「優先以委託者」是預設值,不是唯一解。要換成受託方投保,要件寫在但書裡,得有契約約定。代工合約沒寫到這一條,預設就落在品牌端。本文不就個案認定是否屬應投保之類別與規模。
最低保險金額有四個數字,其中一個是零
公告第四點第一款把下限列成四項:每一個人身體傷害之保險金額:新臺幣一百萬元。每一意外事故身體傷害之保險金額:新臺幣四百萬元。每一意外事故財物損失之保險金額:新臺幣零元。保險期間內之累計保險金額:新臺幣一千萬元。
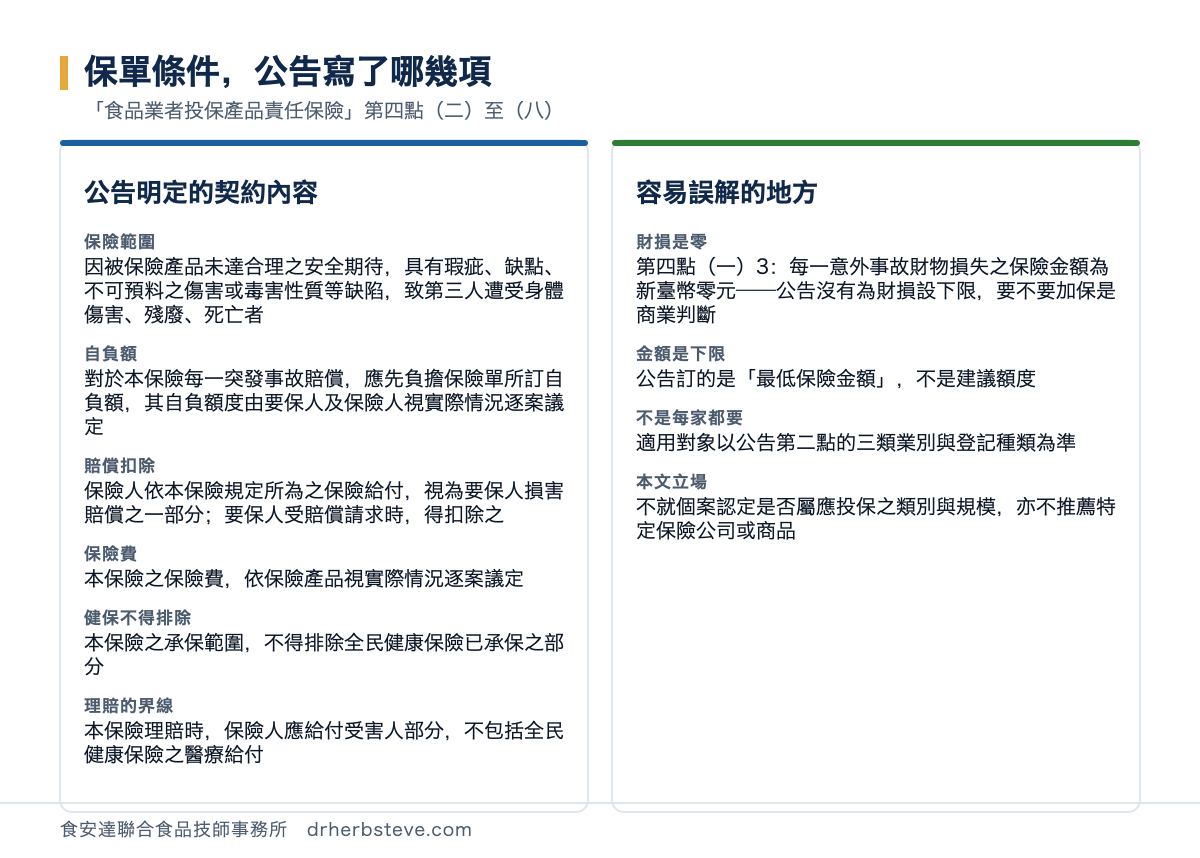
第三項是零,這一點常讓人以為寫錯。它的意思是公告沒有為財物損失設下限,要不要把財損納入承保是業者自己的判斷。
另外三個數字是最低保險金額。把它當成建議額度,等於把下限當成答案。食品的回收規模與受害人數可能遠超過這幾個數字,實際要保多少是風險評估的事。
保費與自負額公告都不訂:自負額是由要保人及保險人視實際情況逐案議定,保險費依保險產品視實際情況逐案議定。所以比價時要同時看自負額,只比保費會失真。
承保範圍那一句,決定了什麼情況賠得到
公告第四點第二款把承保範圍寫得很具體:因被保險產品未達合理之安全期待,具有瑕疵、缺點、不可預料之傷害或毒害性質等缺陷,致第三人遭受身體傷害、殘廢、死亡者。
這一句裡有兩個限制值得注意。前半是產品要有缺陷,後半是結果要落在身體傷害、殘廢或死亡。純粹的商譽損失、下架損失、回收費用,不在這一句的範圍裡。
與全民健保的關係也寫了三款。承保範圍不得排除全民健康保險已承保之部分;理賠時保險人應給付受害人部分,不包括全民健康保險之醫療給付;第八款則處理健保的代位求償權。
還有一款影響實際拿到多少:保險人依本保險規定所為之保險給付,視為要保人損害賠償之一部分;要保人受賠償請求時,得扣除之。
時點:要「事先完成」,而且要維持有效
公告第三點只有一句,但三個動作都有時間性:食品業者應事先完成本保險之投保,並保存該保險文件,維持保險單有效性。
「事先完成」排除了邊營業邊辦理;「保存該保險文件」是稽查時要拿得出來的那一份;「維持保險單有效性」指向續保,保單到期沒續,這一條就斷了。
實務上最常出問題的是第三個。保單一年一期,續保日期與其他年度事項不同步,就容易漏。把續保日與健檢、訓練排在同一個月處理,是成本最低的做法,見從業人員健康檢查與教育訓練要求。
另外,投保這件事與食品業者登錄是兩個不同的制度,分別依食安法第 13 條與第 8 條運作,不要互相取代。
今天就能做的三件事
- 翻出保單,確認四個最低金額都達標。一百萬、四百萬、零元、一千萬,公告第四點第一款
- 查代工合約有沒有約定投保人。沒寫的話,依公告預設是委託者投保
- 把續保日期寫進年度行事曆。公告要求「維持保險單有效性」
常見問題
沒有公司登記的小攤販要投保嗎?
看有沒有公告第二點列的那幾種登記。餐飲業那一類綁的是具有商業登記、公司登記或工廠登記者。沒有任何一種登記的,不在該類的範圍內。登記狀態以主管機關的資料為準,本文不就個案認定。
代工廠已經保了,品牌端還要保嗎?
公告的預設是委託者投保。原文是產品屬委託製造、加工或調配者,優先以委託者為投保人。但委託者與受託者另以契約約定者,不在此限。所以若要由代工廠承擔,合約要寫清楚;只有口頭約定或雙方互相以為對方保了,風險最高。
保額要不要保得比下限高?
公告訂的是最低保險金額,往上是商業判斷。第四點第一款的用語就是最低保險金額。評估時會看產品的鋪貨範圍、單批數量、消費族群與回收難度。本文不提供投保金額建議,也不推薦特定保險公司或商品。
保險有理賠,就不用自己賠了嗎?
公告第四點第四款講的正好是兩者的關係。原文是保險人依本保險規定所為之保險給付,視為要保人損害賠償之一部分;要保人受賠償請求時,得扣除之。所以保險給付是賠償的一部分,不是替代。超過保額或不在承保範圍的部分仍在業者身上。
最後
這一題的風險不在保費,在三個容易漏掉的細節。
第一是適用對象綁的是登記種類,三類各自不同;第二是委託製造的預設投保人是委託者,合約沒寫就照預設走;第三是公告要求「維持保險單有效性」,續保漏掉與沒保在法規上沒有差別。保單翻出來對一次,十分鐘就能確認完。
本文為一般性法規資訊,不構成個案之合規結論或投保建議,亦不推薦特定保險公司或保險商品。所引條文:食品安全衛生管理法之現行版本為中華民國 108 年 6 月 12 日總統華總一義字第 10800059261 號令修正公布;「食品業者投保產品責任保險」於中華民國 96 年 5 月 2 日衛署食字第 0960400307 號令發布,現行版本為中華民國 110 年 9 月 28 日衛授食字第 1101302156 號公告修正。條文與公告以主管機關公布之現行版本為準。本所提供食品衛生安全之專業協助,不轉包、不代簽、不代理訴訟。
接下來
要往下走,有三條路
- 還沒被查過,想先知道自己有沒有問題。 預約免費食安健檢——30 分鐘, 換一份看得懂的風險清單。不綁約、不預收費用。
- 想先知道這類事情怎麼收費。 看六大服務範疇與價目——價目攤開來談, 可以只買一次諮詢,不必簽一整年的約。
- 已經收到文書,有法定期限在跑。 直接撥 0916-141-359——這一類不必先讀完整個網站。 本所不承諾特定回應時間,亦不對處理結果作任何保證。